


Alors que le marché immobilier français s’est montré dynamique durant l’été 2026, les premiers signes de ralentissement réapparaissent en ce début d’automne. La remontée des taux de crédit pourrait freiner la reprise observée ces derniers mois et peser de nouveau sur les prix.
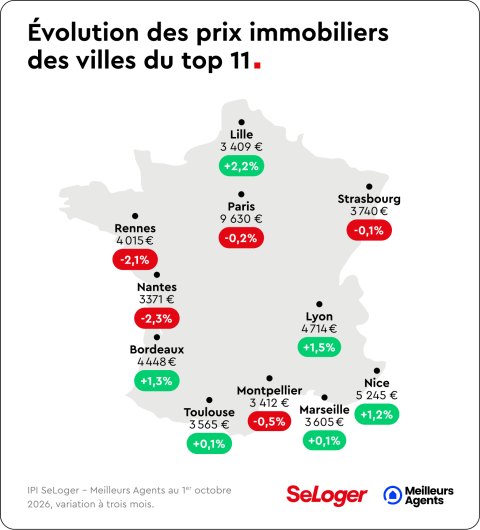
- Un marché dynamique cet été : prix stables nationalement ; Parmi les métropoles, Bordeaux +1,3 % et Lille +2,2 % se démarquent avec les plus fortes hausses.
- Les taux de la BCE en hausse ; inflation de 3% prévue en 2026 ; prêts immobiliers probablement en hausse dans les prochains mois.
- La remontée des taux grignote le pouvoir d'achat des Français ; la capacité d'emprunt baisse ; risque de baisse des prix en 2027.
Un été plus dynamique qu’attendu pour le marché français
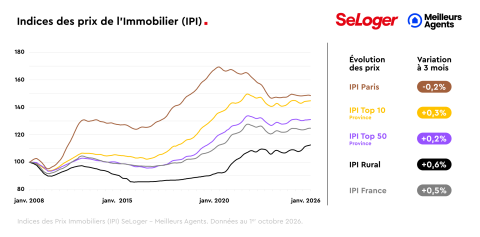
En ce début d’automne 2026, le marché immobilier hexagonal reste dans la continuité des tendances observées pendant l’été, inhabituellement dynamique. En effet, le printemps constitue traditionnellement le temps fort du marché immobilier, avant un ralentissement pendant l’été. À l’échelle nationale, les prix sont stables en septembre (0 %), tandis qu’ils progressent légèrement dans les dix et cinquante plus grandes villes (+0,1 %) ainsi que dans les zones rurales (+0,2 %). Paris fait figure d’exception. En effet, dans la capitale, les prix reculent pour la première fois depuis le début de l’année, de l’ordre de -0,2 % en septembre.
D’une manière générale, le troisième trimestre 2026 s’est révélé plus dynamique que le deuxième. Dans la plupart des territoires, les résultats ont même été meilleurs que ceux du troisième trimestre 2025. En moyenne, les prix ont progressé de +0,5 % au troisième trimestre 2026, alors qu’ils étaient parfaitement stables (0 %) à la même période, un an plus tôt. Même constat dans les villes du Top 10 (+0,3 % contre +0,1 %) et surtout dans les zones rurales (+0,6 % contre -0,6 %). Paris résiste également mieux (-0,2 % contre -0,4 %), tandis que le Top 50 fait exception (+0,2 % contre +0,4 %). Au niveau des grandes métropoles, Bordeaux et Lille illustrent particulièrement ce regain de dynamisme. Bordeaux progresse de +1,3 % sur les trois derniers mois, contre +0,3 % durant l’été 2025, après un ajustement des prix de -5,5 % depuis 2022. À Lille, les prix rebondissent de +2,2 % au troisième trimestre, contre -0,4 % un an plus tôt, après avoir reculé de -1,5 % au printemps. Nantes reste à l’inverse en retrait avec des prix qui continuent de baisser fortement.
Hausse des taux : l'assouplissement des conditions d'octroi s’éloigne
Après avoir largement soutenu la reprise du marché immobilier depuis 2024, la baisse des taux de crédit semble désormais derrière nous. En septembre, la Banque centrale européenne (BCE) a relevé ses principaux taux d'intérêt de 0,25 point pour la deuxième fois cette année. Cette décision, attendue par les marchés financiers, confirme le changement de cap engagé depuis le début de l'été. En cause : le retour des tensions inflationnistes, alimentées notamment par le conflit au Moyen-Orient et la hausse des prix de l'énergie. La BCE prévoit désormais une inflation de 3 % en 2026 et de 2,5 % en 2027, des niveaux encore supérieurs à l’objectif initial de 2 %. Dans ce contexte, une nouvelle baisse rapide des taux paraît peu probable.
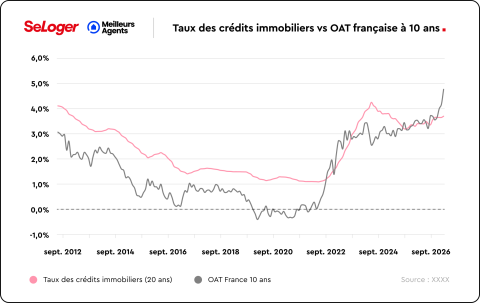
Pour anticiper l'évolution des crédits immobiliers, il faut surtout observer les taux longs, c’est-à-dire les taux auxquels les États empruntent sur les marchés financiers. En France, le taux d'emprunt à 10 ans de l'État (OAT 10 ans) a fortement progressé ces dernières semaines. Après avoir dépassé 4 % pour la première fois depuis la crise financière de 2008, il évolue désormais autour de 4,6 %. Or, cette hausse a une influence directe sur le coût de financement des banques et, à terme, sur les taux qu'elles proposent aux emprunteurs. À cela s'ajoutent les inquiétudes des investisseurs concernant les finances publiques françaises et la préparation du budget 2027, ce qui contribue à maintenir ces taux à un niveau élevé.
Pour l'instant, cette hausse ne se répercute que partiellement sur les crédits immobiliers. Malgré l'augmentation des coûts de financement, les banques ont limité la progression de leurs taux pour continuer à attirer de nouveaux clients. Mais cette situation pourrait ne pas durer. Si les taux de marché restent à leurs niveaux actuels, le scénario le plus probable est désormais une remontée progressive des taux de crédit immobilier d'ici fin 2026.
Hausse des taux : de nouvelles baisses de prix à prévoir ?
Le retour de taux immobiliers proches de 4 % ne signifie pas pour autant un retour à la crise de 2022-2023. À l'époque, les ménages avaient subi un choc d'une ampleur exceptionnelle : les taux de crédit étaient passés d'environ 1 % à plus de 4 % en moins de deux ans, alors même que les prix immobiliers restaient proches de leurs plus hauts. La remontée actuelle intervient dans un contexte très différent. Les prix se sont ajustés depuis leur pic, les revenus ont progressé et, surtout, les banques restent aujourd'hui disposées à prêter. La remontée des taux vient néanmoins grignoter progressivement le pouvoir d'achat immobilier retrouvé au cours des deux dernières années. Pour mesurer cet effet, prenons un ménage capable de consacrer environ 1 000 € par mois au remboursement de son crédit pendant 20 ans. À 3,5 %, il peut emprunter environ 172 000 €. À 4 %, sa capacité d'emprunt tombe à environ 165 000 €, soit près de 7 000 € de moins. Si les taux se maintiennent durablement à un niveau élevé, les ménages devront soit mobiliser davantage d'apport, soit revoir à la baisse la surface ou la localisation de leur projet.
Un troisième mécanisme peut également permettre au marché d'absorber cette nouvelle contrainte : l'ajustement des prix. Là où la demande ne peut plus suivre les prétentions des vendeurs, la hausse du coût du crédit pourrait exercer une nouvelle pression à la baisse sur les prix. Autrement formulé, les vendeurs devront une nouvelle fois ajuster leurs prétentions pour que leurs biens trouvent preneurs.


Pouvez-vous nous préciser pourquoi ? (facultatif)