
Prix en baisse, taux en hausse : un nouveau rapport de force sur le marché immobilier ?


Après plusieurs mois de reprise, le marché immobilier change de rythme en cette fin d’année 2026. La baisse des prix et la hausse des taux de crédit redessinent les rapports entre acheteurs et vendeurs. Alors, à quoi s’attendre pour les prochains mois ?
- Les prix immobiliers reculent de 0,1 % en octobre, première baisse de l’année, sauf dans les zones rurales.
- La baisse touche appartements et maisons, avec des reculs marqués à Rennes, Nice et Montpellier.
- Les taux français restent à 3,7 % à 3,8 %, inférieurs à ceux de la Belgique et de l’Allemagne.
- La hausse de l’OAT à 10 ans à 5 % pourrait encore renchérir les crédits immobiliers.
- Dans un contexte budgétaire incertain, les acheteurs négocient davantage et les vendeurs doivent se montrer réalistes.
Baisse des prix de vente : les zones rurales font figure d’exception
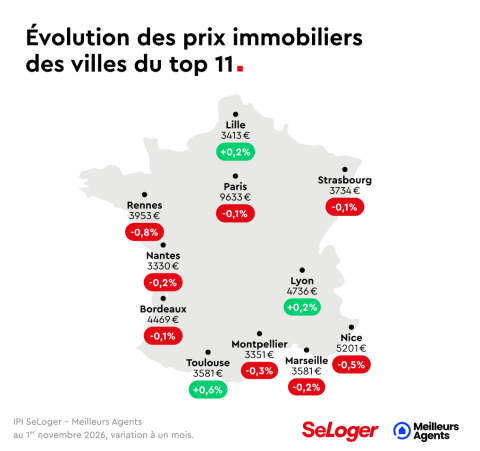
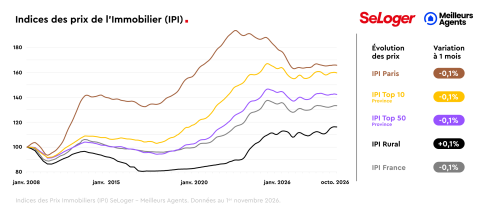
Après un été plus dynamique qu'attendu, les prix de vente repartent à la baisse en octobre, marquant un nouveau tournant pour le marché immobilier français. Au 1er novembre, l'Indice des Prix Immobiliers (IPI) national recule de 0,1 % sur un mois. C’est la première fois depuis le début de l’année que les prix sont orientés à la baisse. Un mouvement qui se retrouve dans la plupart des segments du marché. Ainsi, Paris (-0,1 %), les 10 plus grandes villes (-0,1 %) et les 50 plus grandes villes (-0,1 %) affichent désormais des évolutions négatives. La baisse des prix concerne les appartements comme les maisons. Dans le détail, parmi les 11 plus grandes villes françaises, 8 enregistrent une baisse des prix en octobre. Rennes affiche le recul le plus marqué (-0,8 %), devant Nice (-0,5 %) et Montpellier (-0,3 %). Toulouse (+0,8 %), Lyon (+0,2 %) et Lille (+0,2 %) se démarquent avec des hausses plus ou moins prononcées. De leur côté, les zones rurales continuent de faire figure d'exception, même si la hausse continue des prix, observée sur ce segment depuis le début de l’année, semble ralentir, avec +0,1 % seulement en octobre.
En réalité, cette baisse presque généralisée des prix n'a rien d'inattendu, dans un contexte économique et financier moins favorable. Même modestes, ces baisses constituent un signal important : le marché immobilier semble entrer dans une nouvelle phase d’ajustement des prix, qui pourrait se prolonger au cours des prochains mois.
Crédit immobilier : des taux français plus favorables qu’en Europe
Les baisses des prix constatées ces dernières semaines s’expliquent en partie par les tensions sur les conditions de financement… et les perspectives ne laissent pas entrevoir d’amélioration. En octobre, le rendement de l'OAT française à 10 ans, référence importante pour les conditions de financement des banques, a franchi le seuil symbolique des 5 % pour la première fois depuis juillet 2002. Une évolution à surveiller, car elle pourrait entraîner de nouvelles hausses des taux de crédit. Si les banques ont jusqu'ici cherché à limiter la répercussion de la hausse des taux longs sur leurs clients, leurs marges de manœuvre se réduisent progressivement.
Une situation qu’il convient de relativiser : bien qu’en progression, les taux immobiliers français restent relativement faibles par rapport à ceux pratiqués chez plusieurs de nos voisins européens. Même si certaines grilles bancaires affichent déjà des taux de crédit immobilier à 4 %, les taux moyens s’établissaient, à fin octobre, entre 3,7 % et 3,8 % en France, contre 4,3 % en Belgique et 4,4 % en Allemagne. Malgré la dégradation de l’environnement économique, le crédit français conserve un atout majeur : la garantie d’un taux fixe sur toute la durée du prêt, sans exposition à une remontée des taux en cours de remboursement. Cette stabilité constitue un filet de sécurité significatif pour les ménages emprunteurs, dans un contexte de taux encore incertain.
Marché immobilier : une fin d’année sous tension ?
Au-delà des taux, le marché immobilier dépend aussi de la confiance des ménages. Dans un contexte politique et social changeant, certains peuvent avoir besoin de davantage de visibilité avant de concrétiser leur achat. Parce qu’un projet immobilier engage sur plusieurs années, la stabilité de l’emploi, des revenus et des perspectives personnelles reste déterminante. Dans le cadre des projections budgétaires pour 2027, 54 milliards d’euros d’économies sont envisagés afin de ramener le déficit public à 5 % du PIB, tout en répondant aux préoccupations liées au pouvoir d’achat. Les prochains arbitrages budgétaires et politiques seront ainsi suivis de près, car ils pourront influencer le rythme des projets immobiliers.
Les marchés financiers restent également attentifs à la trajectoire des finances publiques françaises. Cette vigilance peut peser sur le coût de financement de la dette et maintenir les taux à long terme à un niveau élevé. Pour le marché immobilier, cela pourrait se traduire par des crédits plus coûteux et une capacité d'emprunt plus limitée pour certains ménages. Les acheteurs pourraient alors ajuster leur budget, tandis que les vendeurs seraient davantage amenés à négocier. Cette évolution peut exercer une pression modérée sur les prix dans les prochains mois. Son ampleur dépendra toutefois des décisions budgétaires, de l'évolution des taux et du retour de la confiance.
Nos conseils pour réussir son projet immobilier fin 2026
La hausse des taux immobiliers semble désormais inévitable. Faut-il pour autant mettre son projet d'achat entre parenthèses ? Pas nécessairement. Une capacité d'emprunt qui se réduit, c'est aussi un rapport de force qui évolue entre acheteurs et vendeurs, avec davantage d'opportunités de négociation. Il faut également garder à l'esprit l'un des grands avantages du crédit immobilier français : le taux fixe. Emprunter aujourd'hui permet de sécuriser définitivement son taux, tout en conservant la possibilité de le renégocier si les conditions de financement s'améliorent demain. Le véritable critère reste donc l'horizon de son projet immobilier. Pour un ménage qui envisage de rester au moins sept ans dans son logement, la hausse des taux ne constitue pas, à elle seule, une raison de renoncer à acheter. En revanche, lorsque les perspectives personnelles ou professionnelles sont plus incertaines, mieux vaut prendre le temps de la réflexion. Du côté des vendeurs, le réalisme sera plus que jamais de mise. Face à des acquéreurs dont le pouvoir d’achat immobilier se contracte, ils pourront avoir intérêt à ajuster leurs prétentions et à laisser une place à la négociation pour éviter de voir les délais de vente s’allonger.


Pouvez-vous nous préciser pourquoi ? (facultatif)