


Deux solutions s’offrent aux propriétaires souhaitant mettre leur logement en location : louer vide ou meublé. Les règles du bail, les obligations du bailleur et l’imposition des revenus diffèrent nettement entre ces deux choix. Chaque formule présente des avantages et des inconvénients qu’il convient d’étudier avant de se lancer, en fonction de la rentabilité recherchée, du temps que vous souhaitez consacrer à la gestion locative et du profil des locataires visés.
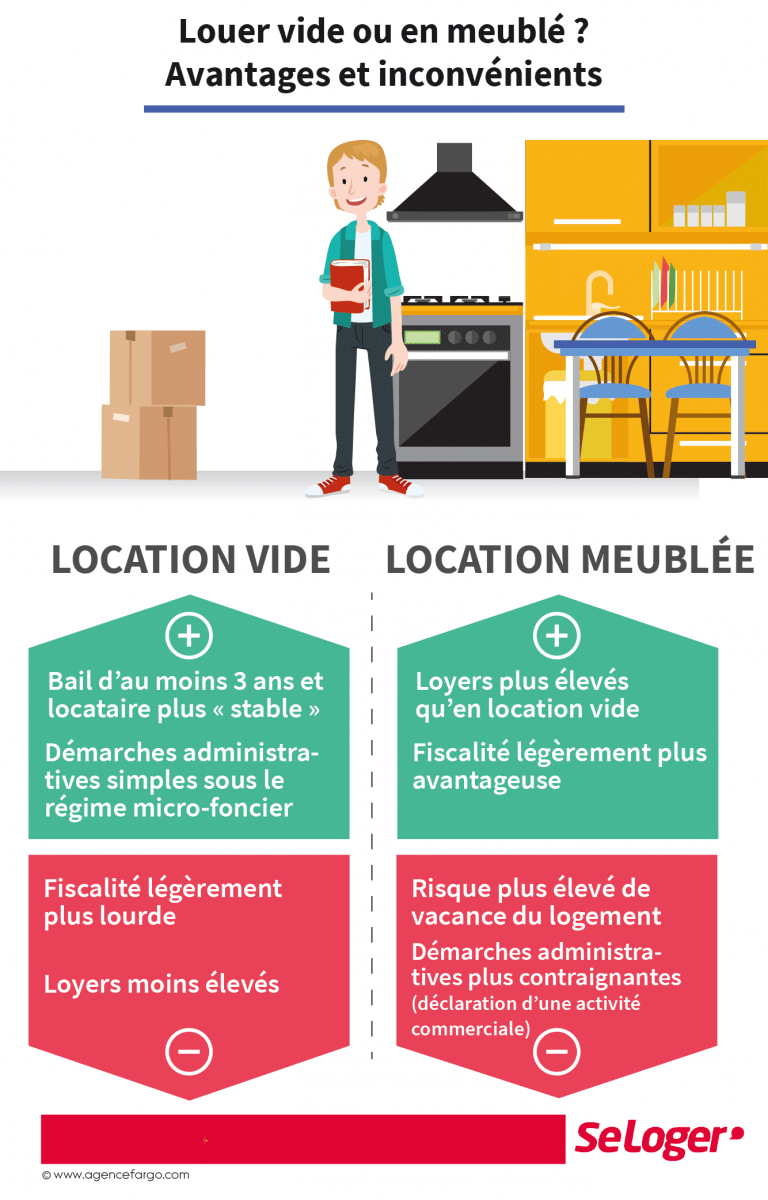
- Location vide et location meublée n'imposent pas les mêmes règles, notamment sur la durée et le préavis.
- En location vide, le bail dure 3 ans pour un particulier et 6 ans pour une société.
- En location meublée, le bail dure 1 an, ou 9 mois pour un étudiant, sans reconduction.
- Le dépôt de garantie atteint 2 mois en meublé classique et reste d'un mois en location vide.
- Fiscalement, les loyers relèvent des revenus fonciers en vide et des BIC en meublé.
Location vide ou meublée : quelles sont les règles de bail ?
Les obligations du bail ne sont pas les mêmes entre une location vide et une location meublée. Le bail d’une location meublée est plus souple et s’adapte à un public généralement plus jeune, souvent étudiant ou en mobilité professionnelle, à la recherche d’un appartement à louer pour une durée parfois courte. À l’inverse, la location vide attire davantage les ménages qui souhaitent s’installer durablement dans un logement et y apporter leurs propres meubles.
Ces différences se traduisent notamment par des durées de location, des délais de préavis et des montants de dépôt de garantie distincts. Le choix du type de bail influence donc directement la gestion du bien par le propriétaire.
Le contrat d'une location vide pour louer un logement
Le bail d’une location vide se fait pour une durée de 3 ans lorsque le propriétaire est un particulier et de 6 ans lorsque le bailleur est une personne morale, comme une société. Il est renouvelable ou reconduit tacitement à son échéance, en l'absence de congé donné par l'une des parties.
Le délai de préavis du locataire qui souhaite mettre fin à un bail de location vide est de 3 mois pour les cas généraux. On relève des exceptions pour lesquelles le préavis est réduit à 1 mois :
- lorsque le logement se situe en zone tendue ;
- dans certaines situations professionnelles telles que l'obtention d'un nouvel emploi, la perte d'emploi, une mutation professionnelle ;
- l'attribution d'un logement social ;
- la perception du RSA ou de l'AAH ;
- un état de santé justifiant un changement de domicile ;
- l'un des membres du coupe de locataires et/ou un enfant du foyer sont victimes de violence.
La rupture du bail de location vide à l'initiative du propriétaire est associée à un préavis de 6 mois. Cependant, le propriétaire ne peut pas mettre fin au bail librement. Il doit attendre son échéance et avancer un motif légal pour justifier sa demande de départ du locataire. Parmi les motifs autorisés, se trouve le fait d’habiter lui-même le logement, de le proposer à un membre de sa famille ou de le vendre. Le bailleur peut également invoquer un motif légitime et sérieux, par exemple des manquements suffisamment graves du locataire à ses obligations.
Cette formule offre donc une certaine stabilité au propriétaire, qui peut généralement conserver le même locataire pendant plusieurs années. Elle limite les changements d'occupants, les états des lieux successifs et les périodes sans loyer. En contrepartie, le bailleur dispose de moins de souplesse pour récupérer son logement, puisqu'il doit respecter les conditions et les délais légaux.
Autre particularité : le dépôt de garantie demandé au locataire ne peut pas dépasser un mois de loyer hors charges lorsque le paiement du loyer est mensuel. Le propriétaire ne peut pas davantage en augmenter le montant pendant le bail ou lors de son renouvellement.
Téléchargez un contrat type de location vide
Le bail d'une location meublée
Le bail d’une location meublée se fait pour une durée minimale de 1 an, pouvant être ramenée à 9 mois si le locataire est étudiant. Dans ce dernier cas, le contrat prend fin à son échéance et n'est pas reconduit tacitement. Pour un bail meublé classique d'un an, en revanche, le renouvellement est automatique pour une nouvelle année en l'absence de congé.
Il existe également le bail mobilité, réservé à certains locataires en situation de mobilité professionnelle ou de formation, notamment les étudiants, les personnes en stage, en apprentissage ou en mission temporaire. Sa durée est comprise entre 1 et 10 mois, il ne peut être ni renouvelé ni reconduit au-delà de cette limite.
La rupture du bail d'une location meublée à l'initiative du propriétaire est associée à un préavis de 3 mois avant échéance, et de 1 mois lorsque la rupture est demandée par le locataire. Comme pour une location vide, le bailleur doit respecter les motifs légaux autorisant la délivrance d'un congé : reprise du logement pour y habiter ou loger un proche, vente du bien ou motif légitime et sérieux.
Le propriétaire doit également respecter une obligation d'ameublement. Pour être considéré comme meublé, le logement doit comporter tous les équipements indispensables à une occupation normale par le locataire. La réglementation impose notamment une literie avec couette ou couverture, des dispositifs d'occultation des fenêtres dans les chambres, des plaques de cuisson, un four ou un four à micro-ondes, un réfrigérateur, de la vaisselle, des ustensiles de cuisine, une table, des sièges, des rangements, des luminaires et du matériel d'entretien ménager adapté au logement.
Le bailleur doit établir un inventaire et un état détaillé du mobilier, annexés au contrat de location.
Enfin, le dépôt de garantie peut atteindre 2 mois de loyer hors charges pour un bail meublé classique, contre 1 mois pour une location vide. Il est en revanche interdit dans le cadre d'un bail mobilité.
Téléchargez un contrat de location meublé type
La location en meublé moins « stable » qu’une location vide
Dans une location meublée, les changements de locataire sont généralement plus fréquents et peuvent donc générer davantage de démarches et d’incertitudes pour le propriétaire. Le logement peut faire l’objet de périodes de vacance locative plus ou moins longues après le départ d’un locataire, notamment si le bien se trouve dans un secteur où la demande pour ce type de logement est limitée.
Cette rotation plus importante peut aussi entraîner des frais supplémentaires : remise en état du logement, remplacement du mobilier détérioré, nettoyage, publication de nouvelles annonces et réalisation des états des lieux. Le propriétaire doit également anticiper les éventuelles périodes sans revenus locatifs entre deux occupants. Une rentabilité théorique plus élevée ne garantit donc pas nécessairement un meilleur rendement annuel.
Enfin, la location en meublé demande davantage de démarches administratives que la location vide. Le propriétaire doit notamment déclarer le début de son activité de loueur en meublé non professionnel (LMNP) ou professionnel (LMP), dans les 15 jours suivant le début de la location, par l'intermédiaire du guichet unique des formalités des entreprises. Cette démarche permet notamment d'obtenir un numéro SIRET et de préciser le régime fiscal choisi.
Le bailleur doit également vérifier s'il est redevable de la cotisation foncière des entreprises (CFE), à laquelle l'activité de location meublée est en principe soumise. Plusieurs cas d'exonération existent, notamment lorsque les recettes annuelles ne dépassent pas 5 000 €, en cas de location meublée occasionnelle d'une partie de sa résidence personnelle, ou encore lorsque certaines conditions de location d'une partie de l'habitation principale sont réunies. Les seuils et conditions sont à retrouver sur le site impots.gouv. Pour les bailleurs concernés, le montant de la CFE dépend notamment de la commune d'implantation et de la base d'imposition retenue.
Ces formalités peuvent être réalisées avec l'aide d'un expert-comptable ou d'une agence immobilière, ce qui représente un coût supplémentaire. La gestion comptable peut notamment être plus exigeante lorsque le propriétaire opte pour le régime réel d'imposition.
Bon à savoir
Pour savoir ce qui différencie une location meublée d'une location vide, cliquez ici.
À chaque bail d'habitation, sa fiscalité !
Les revenus issus de la location d'un bien ne sont pas imposés de la même manière selon qu'il s'agit d'une location vide ou meublée. Les loyers d'une location vide relèvent de la catégorie des revenus fonciers, tandis que ceux d'une location meublée sont imposés dans celle des bénéfices industriels et commerciaux (BIC).
Cette distinction peut avoir des conséquences importantes sur la rentabilité de l'investissement. Les abattements forfaitaires et les possibilités de déduction des charges diffèrent selon le type de location et le régime choisi. Il est donc important de comparer les dispositifs applicables à sa situation avant de se décider.
Dans le cas d’une location vide
Si le propriétaire dispose de revenus fonciers bruts inférieurs ou égaux à 15 000 € par an pour l'ensemble de son foyer fiscal et qu'il ne bénéficie d'aucun régime fiscal particulier incompatible avec ce dispositif, il relève en principe du régime micro-foncier. Celui-ci lui offre un abattement forfaitaire de 30 % sur ses revenus fonciers imposables. Autrement dit, seuls 70 % des loyers déclarés sont soumis à l'impôt sur le revenu et aux prélèvements sociaux.
Si le propriétaire perçoit des revenus fonciers supérieurs à 15 000 €, bénéficie d'un dispositif fiscal particulier ou ne souhaite pas bénéficier du régime micro-foncier, il relève du régime réel. Il peut également opter volontairement pour ce régime lorsque ses revenus sont inférieurs au seuil de 15 000 €, notamment si ses charges déductibles sont importantes.
Contrairement au micro-foncier, le régime réel n'applique aucun abattement forfaitaire. En revanche, il permet de déduire les dépenses effectivement supportées par le propriétaire, à condition qu'elles répondent aux critères fiscaux. Parmi les charges déductibles figurent notamment les intérêts d'emprunt, les frais de gestion, les primes d'assurance, certaines dépenses d'entretien et de réparation, les provisions pour charges de copropriété ainsi que la taxe foncière, après déduction des taxes récupérables auprès du locataire.
Ce régime peut donc être particulièrement intéressant lorsque les dépenses liées au logement sont élevées. Il permet également, sous certaines conditions, de constater un déficit foncier lorsque les charges déductibles dépassent les revenus locatifs. Ce déficit peut être imputé sur le revenu global dans la limite annuelle de droit commun de 10 700 €, hors intérêts d'emprunt.
Dans le cas d’une location meublée
Le propriétaire qui loue son logement meublé relève de la catégorie des bénéfices industriels et commerciaux (BIC). Il peut bénéficier du statut de loueur en meublé non professionnel (LMNP) ou relever du statut de loueur en meublé professionnel (LMP), selon les recettes locatives et les autres revenus d'activité de son foyer fiscal.
Depuis les revenus de 2026, le régime micro-BIC s'applique lorsque le chiffre d'affaires annuel ne dépasse pas 83 600 € pour la location longue durée, les meublés de tourisme classés et les chambres d'hôtes, et 15 000 € pour les meublés de tourisme non classés. Il permet de bénéficier d'un abattement forfaitaire sur les recettes déclarées, avec un minimum de 305 €. Depuis les revenus fonciers de 2025, le montant de l'abattement dépend de la nature de la location :
- 50 % pour la location de longue durée, les meublés de tourisme classés et les chambres d'hôtes ;
- 30 % pour les meublés de tourisme non classés.
Cet abattement est censé couvrir l'ensemble des charges supportées par le propriétaire : il n'est donc pas possible de déduire séparément les dépenses réellement engagées.
Le propriétaire peut également choisir le régime réel, notamment lorsque ses charges sont importantes. Celui-ci lui permet de déduire les dépenses réellement engagées pour l'exploitation du logement et de pratiquer des amortissements sur le bien immobilier et le mobilier, selon les règles comptables et fiscales applicables. Ces amortissements correspondent à la prise en compte de la perte de valeur théorique des biens au fil du temps. Ils peuvent réduire sensiblement le résultat imposable et rendre ce dispositif particulièrement intéressant pour certains investisseurs.
En contrepartie, ce choix implique une gestion comptable plus complexe et peut nécessiter le recours à un expert-comptable. De plus, depuis le 15 février 2025, les amortissements déduits dans le cadre du régime réel LMNP sont réintégrés dans le calcul de la plus-value immobilière lors de la revente du logement. Cette modification peut augmenter le montant de la plus-value imposable et doit être prise en compte dans le calcul de la rentabilité globale de l'investissement.
La location meublée peut également entraîner le paiement de la cotisation foncière des entreprises (CFE), dont les modalités, le montant et les éventuelles exonérations ont été présentés précédemment.
En plus de bénéficier, dans certaines configurations, d'une fiscalité plus avantageuse, les locations meublées offrent également au propriétaire la possibilité de fixer un loyer supérieur à celui d'une location vide. Cette différence s'élève en moyenne à 10 %, mais peut atteindre 15 % selon les marchés locaux et les caractéristiques du logement*. Le montant du loyer dépend notamment de la localisation, de la superficie, de l'état du bien, de son niveau d'équipement et de la demande locative. Dans les communes soumises à l'encadrement des loyers, les règles applicables doivent également être respectées.
Le propriétaire doit donc comparer le supplément de loyer espéré avec les dépenses liées à l'achat, à l'entretien et au renouvellement du mobilier, les frais de gestion, la CFE éventuelle et le risque de vacance locative. Une location meublée peut générer des recettes plus élevées, mais elle demande généralement davantage d'investissement et de suivi.
Source :* Etude de l’ANIL du 28 octobre 2026 : L’essor de la location meublée de longue durée, un facteur de recomposition du parc locatif privé ?
Bon à savoir
Déposez gratuitement votre annonce de location sur seloger.com.
Pouvez-vous nous préciser pourquoi ? (facultatif)