


La taxe abri de jardin concerne certaines constructions extérieures, comme les cabanes, locaux de rangement ou annexes installées dans un jardin. Surface, calcul, déclaration, paiement, exonérations… SeLoger vous éclaire sur les points à connaître et les règles à vérifier avant d’installer votre abri ou votre annexe.
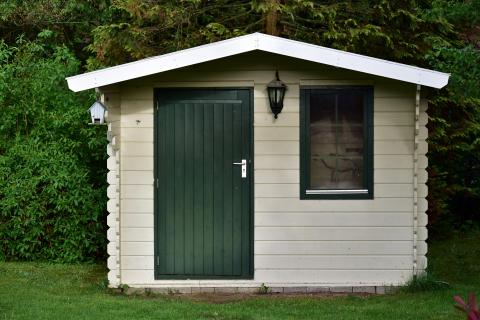
- La taxe abri de jardin correspond à la taxe d’aménagement ; elle est due une seule fois après la délivrance de certaines autorisations d’urbanisme.
- Un abri est en principe taxable s’il est clos, couvert, durable, et s’il crée une surface supérieure au seuil d’exonération.
- Le calcul dépend de la surface taxable, d’une valeur forfaitaire annuelle et des taux votés par les collectivités locales.
- Certaines exonérations peuvent s’appliquer automatiquement ou localement, notamment selon la surface, la nature de l’abri ou une décision communale.
- Un abri non déclaré peut entraîner une régularisation, un rappel de taxe et des sanctions d’urbanisme.
Qu’est-ce que la taxe abri de jardin et quand s’applique-t-elle ?
La taxe abri de jardin est le nom courant donné à la taxe d’aménagement, quand elle concerne une cabane, un local de rangement ou une annexe installée dans un jardin. Elle ne constitue pas un impôt autonome, car elle relève du même mécanisme que celui applicable à certaines vérandas, piscines, garages ou extensions.
Cette taxe est due lorsqu’un projet crée une surface taxable et nécessite une autorisation d’urbanisme. Elle sert à financer des équipements publics liés à l’aménagement du territoire. Selon le Code de l’urbanisme et les informations de service-public.fr disponibles au 16 novembre 2026, son principe repose sur trois éléments : la surface créée, une valeur forfaitaire actualisée chaque année et les taux votés localement.
La taxe abri de jardin est en principe due une seule fois, après la délivrance de l’autorisation ou après la déclaration de l’aménagement. Elle ne doit pas être confondue avec la taxe foncière, même si un abri durable peut aussi modifier la valeur locative cadastrale du bien. Sur ce point, l’impact fiscal d’un abri de jardin dépend de sa nature, de sa surface et de son caractère permanent.
En pratique, le réflexe est simple : avant d’acheter ou de monter une cabane de jardin, vérifiez si elle est close, couverte, installée durablement et suffisamment grande pour être prise en compte. Ces critères déterminent à la fois l’autorisation à déposer et l’éventuelle taxe à payer.
Quels abris de jardin sont imposables selon leur surface ?
Un abri de jardin taxable est généralement une construction close et couverte, fixée au sol ou destinée à rester en place, avec une hauteur sous plafond suffisante pour créer de la surface taxable. La matière utilisée compte moins que l’usage réel : un abri en bois, en métal ou en résine peut être concerné, s’il répond aux critères.
La surface est le point de départ. Un petit coffre extérieur ou une structure très basse n’entrent pas dans la même logique qu’une cabane dans laquelle on circule debout. Les seuils d’urbanisme servent ensuite à déterminer si vous devez déposer une déclaration préalable ou demander un permis de construire.
| Situation de l’abri | Taxe possible | Réflexe à adopter |
|---|---|---|
| Abri de moins de 5 m² | En principe, non taxable au titre de la taxe d’aménagement | Vérifier les règles locales du PLU |
| Abri supérieur à 5 m² | Taxable s’il est clos, couvert et durable | Déposer l’autorisation adaptée avant travaux |
| Abri ouvert ou non clos | Taxation à apprécier selon la configuration | Demander confirmation au service urbanisme |
Un abri de jardin de moins de 5 m² est-il taxable ?
Un abri de jardin de moins de 5 m² n’est en principe pas soumis à la taxe d’aménagement, car il ne dépasse pas le seuil de surface taxable déclenchant l’imposition. Cela concerne, par exemple, une petite cabane destinée aux outils, à condition qu’elle reste dans cette limite.
Attention toutefois : absence de taxe ne signifie pas forcément absence de règle. Un plan local d’urbanisme – ou PLU – peut encadrer l’implantation, l’aspect extérieur, la distance avec les limites séparatives ou les matériaux. Dans une zone protégée, les démarches peuvent aussi être plus strictes.
Comment mesurer la surface taxable d’un abri de jardin ?
La surface taxable correspond à la somme des surfaces closes et couvertes dont la hauteur sous plafond dépasse 1,80 mètre. Elle se mesure à partir du nu intérieur des façades, c’est-à-dire sans compter l’épaisseur des murs extérieurs.
Pour éviter une erreur, mesurez chaque partie de l’abri séparément, si la toiture est en pente ou si la hauteur varie. Une zone basse – sous 1,80 mètre – ne se compte pas dans la surface taxable. En revanche, une partie de stockage où l’on peut se tenir debout peut entrer dans le calcul.
Comment calculer le montant de la taxe abri de jardin ?
Le calcul de la taxe abri de jardin suit une formule nationale, mais le montant final varie selon les taux votés localement. La méthode est la suivante : surface taxable de l’abri × valeur forfaitaire au m² × taux cumulés applicables. Ces taux peuvent comprendre une part communale, une part départementale, et même une part régionale dans certains territoires.
Cette mécanique explique pourquoi deux abris identiques peuvent générer une taxe différente, selon la commune. Le taux local est déterminant, il faut donc éviter d’estimer le montant uniquement à partir de la surface ou d’un exemple trouvé ailleurs.
La taxe d’aménagement évolue aussi dans le temps, car la valeur forfaitaire est actualisée. Les variations annuelles de cette base expliquent une partie des hausses observées ces dernières années. Les évolutions de la taxe d’aménagement concernent donc directement les projets d’abris, mais aussi d’autres annexes.
Quelle valeur forfaitaire appliquer pour un abri de jardin en 2026 ?
La valeur forfaitaire applicable est celle en vigueur l’année de l’autorisation d’urbanisme ou de la déclaration. Elle est publiée par l’administration et sert de base de calcul par mètre carré taxable. Comme cette donnée est révisée, utilisez toujours la valeur officielle affichée au moment de votre projet.
SeLoger ne recommande pas de reprendre une valeur trouvée dans un ancien devis ou un ancien article, car le montant taxe abri de jardin peut changer d’une année à l’autre. Le simulateur taxe d’aménagement de l’administration permet généralement de vérifier la base applicable et d’obtenir une estimation personnalisée.
Où trouver les taux applicables (taux communal, départemental et régional) ?
Les taux sont votés par les collectivités. Le taux communal se vérifie auprès de la mairie ou du service urbanisme. Le taux départemental est défini à l’échelle du département. Un taux régional peut également s’appliquer dans certains territoires, selon les règles en vigueur.
Avant de valider votre projet, demandez une information écrite ou consultez les documents communiqués par la mairie. Cette précaution évite de sous-estimer le coût total, surtout si vous hésitez entre un abri de jardin de 10 m² et un autre de 20 m².
Exemple de calcul pour un abri de jardin de 10 m²
Pour un abri de jardin de 10 m² taxable, le calcul se lit ainsi : 10 m² × valeur forfaitaire 2026 × total des taux locaux. Le résultat correspond à la taxe d’aménagement due, hors cas d’exonération ou de réduction.
Concrètement, remplacez d’abord la valeur forfaitaire par celle publiée pour l’année de votre autorisation. Additionnez ensuite les taux applicables à votre adresse. Ce raisonnement donne un exemple de calcul fiable, car il s’appuie sur vos données locales plutôt que sur une moyenne approximative.
Le bon réflexe : demandez à la mairie les règles du PLU, les taux applicables et les contraintes d’implantation avant d’acheter votre abri. Une belle cabane mal déclarée peut coûter plus cher que prévu.
Quelles exonérations permettent d’éviter la taxe abri de jardin ?
Une exonération de la taxe abri de jardin peut résulter de la loi, d’une décision locale ou de la nature même de l’installation. Le cas le plus courant reste l’abri de jardin moins de 5 m², qui ne crée pas de taxe d’aménagement, en principe.
Il existe aussi des situations particulières, comme certaines reconstructions à l’identique après sinistre, sous conditions. Le projet doit alors respecter des règles précises et s’inscrire dans les délais prévus. Une vérification auprès de l’administration reste indispensable, car l’exonération dépend souvent du contexte.
La taxe abri de jardin supprimée fait régulièrement l’objet de recherches, mais elle n’est pas supprimée au 16 novembre 2026. Ce qui peut disparaître, c’est l’impôt dû dans un cas précis, grâce à une exonération ou parce que l’abri ne remplit pas les critères de taxation.
Une commune peut-elle exonérer les abris de jardin ?
Oui, une commune peut décider d’exonérer certains abris de jardin soumis à déclaration préalable, selon les règles applicables à la taxe d’aménagement. Cette exonération communale n’est pas automatique partout. Elle doit avoir été votée localement.
Le plus sûr est donc d’interroger la mairie avant le dépôt du dossier. Demandez si une délibération prévoit une exonération des abris, des serres de jardin ou d’autres annexes. Cette information change concrètement le budget du projet.
Les abris démontables ou non clos sont-ils exonérés ?
Un abri démontable n’est pas forcément exonéré. L’administration regarde notamment la durée d’installation, l’usage réel et le caractère stable de la construction. Une structure montée quelques jours n’a pas le même traitement qu’un local posé durablement au fond du jardin.
Un abri ouvert peut aussi échapper à la surface taxable, à partir du moment où il ne constitue pas une construction close et couverte. C’est souvent le cas d’un carport ou d’une pergola ouverte, mais chaque configuration mérite une analyse. Les règles diffèrent aussi pour une taxe pergola, une taxe carport, une taxe serre de jardin, une taxe garage ou une taxe piscine.
Quelles démarches effectuer avant d’installer un abri de jardin taxable ?
Les démarches dépendent de la surface, de la hauteur, de l’emplacement et des règles locales. Pour un petit abri, il est possible qu'aucune formalité ne soit nécessaire. Pour un abri plus grand, une déclaration préalable pour abri de jardin est généralement demandée. Au-delà de certains seuils ou dans des secteurs particuliers, un permis de construire pour abri de jardin peut être requis.
La déclaration préalable sert à informer la mairie et à vérifier la conformité du projet avec le PLU. Le dossier comprend notamment un formulaire de déclaration pour abri de jardin, un plan de situation, un plan de masse et parfois des vues de l’aspect extérieur. Plus votre dossier est précis, plus l’instruction est fluide.
Ne confondez pas autorisation urbanisme pour abri de jardin et paiement de l’impôt. La taxe est déclenchée par l’autorisation ou la déclaration, mais elle arrive ensuite par avis. Si vous transformez votre cabane en espace de loisirs ou en bureau d’appoint, aménager une pièce dans un abri suppose aussi de vérifier l’isolation, l’électricité, l’usage déclaré et les règles d’urbanisme.
Avant de déposer le dossier, préparez trois éléments : la surface taxable exacte, l’emplacement sur la parcelle et l’aspect extérieur prévu. Ces informations aideront la mairie à apprécier le projet et limiteront les demandes de pièces complémentaires. Pensez aussi aux mesures et vérifications suivantes :
- mesurer la surface close et couverte dépassant 1,80 mètre de hauteur ;
- vérifier les distances avec les limites séparatives et les constructions existantes ;
- contrôler les couleurs, matériaux et hauteurs autorisés par le PLU.
Quand reçoit-on l’avis et comment payer la taxe abri de jardin ?
L’avis de taxe d’aménagement est envoyé après l’autorisation d’urbanisme ou après la déclaration prise en compte par l’administration. Le calendrier exact dépend du traitement du dossier et de l’émission de l’avis par la DGFiP. La date de paiement de la taxe abri de jardin figure sur l’avis reçu.
Le paiement s’effectue selon les modalités indiquées par l’administration fiscale. Pour certains montants, un paiement en deux fois peut être prévu. Là encore, il ne faut pas se fier à une règle générale, sans regarder l’avis : l’échéance indiquée fait foi.
Si vous ne recevez rien immédiatement, cela ne signifie pas que la taxe abri de jardin a disparu. Le délai d’émission peut intervenir après la fin des travaux. Conservez donc l’autorisation, le récépissé de dépôt, les plans et les mesures de surface. Ces documents seront utiles en cas de questions ou de contestation.
Si vous relevez une erreur – par exemple, une surface retenue trop élevée –, contactez rapidement le service indiqué sur l’avis. Préparez des plans, photos et mesures. Une contestation argumentée aura plus de chances d’être traitée correctement qu’une simple demande orale.
Que risque-t-on, en cas d’abri de jardin non déclaré ?
Un abri de jardin non déclaré peut entraîner deux types de conséquences : une régularisation urbanisme et un rattrapage fiscal. Dans le cas où l’abri aurait dû faire l’objet d’une déclaration préalable ou d’un permis, la mairie peut demander le dépôt d’un dossier de régularisation.
Sur le plan fiscal, l’administration peut réclamer la taxe d’aménagement due. Des pénalités ou sanctions peuvent s’ajouter selon la situation, notamment si l’absence de déclaration a empêché le calcul de l’impôt abri de jardin. Les règles de prescription pour un abri de jardin dépendent du contexte juridique, de la date des travaux et de la nature de l’infraction.
La régularisation pour un abri de jardin consiste à déposer un dossier conforme à la réalité de la construction. Si le PLU autorise l’abri, la situation peut être régularisée. Si l’abri ne respecte pas les règles locales, la mairie peut demander des adaptations, voire une remise en conformité.
Le meilleur réflexe reste d’anticiper. Une déclaration préalable est souvent plus simple à gérer avant travaux qu’après un contrôle urbanisme. Si votre projet ressemble à une petite extension ou à une annexe de maison, les règles peuvent se rapprocher de celles d’autres constructions ; la taxe applicable aux vérandas illustre cette logique d’aménagement taxable.
Les questions fréquemment posées sur la taxe abri de jardin
Qui doit payer la taxe abri de jardin ?
La taxe abri de jardin est due par le bénéficiaire de l’autorisation d’urbanisme ou par la personne qui réalise l’aménagement déclaré. En pratique, il s’agit le plus souvent du propriétaire du terrain.
La taxe abri de jardin est-elle payable tous les ans ?
Non, la taxe d’aménagement liée à un abri de jardin est due une seule fois. Elle ne doit pas être confondue avec la taxe foncière, qui peut être réévaluée si la construction modifie durablement le bien.
Faut-il déclarer une cabane de jardin déjà installée ?
Dans le cas où la cabane aurait normalement nécessité une autorisation, il est préférable de régulariser la situation auprès de la mairie. Le service urbanisme indiquera si une déclaration préalable ou un autre dossier est nécessaire.
Une serre de jardin est-elle soumise à la même taxe ?
Une serre de jardin peut être concernée, si elle crée une surface close et couverte répondant aux critères de la taxe d’aménagement. Sa structure, sa surface et son implantation doivent être examinées au cas par cas.


Pouvez-vous nous préciser pourquoi ? (facultatif)